ประกันภัยพิบัติแห่งชาติ 2569 คุ้มครองบ้านฟรี 30 ล้านครัวเรือน
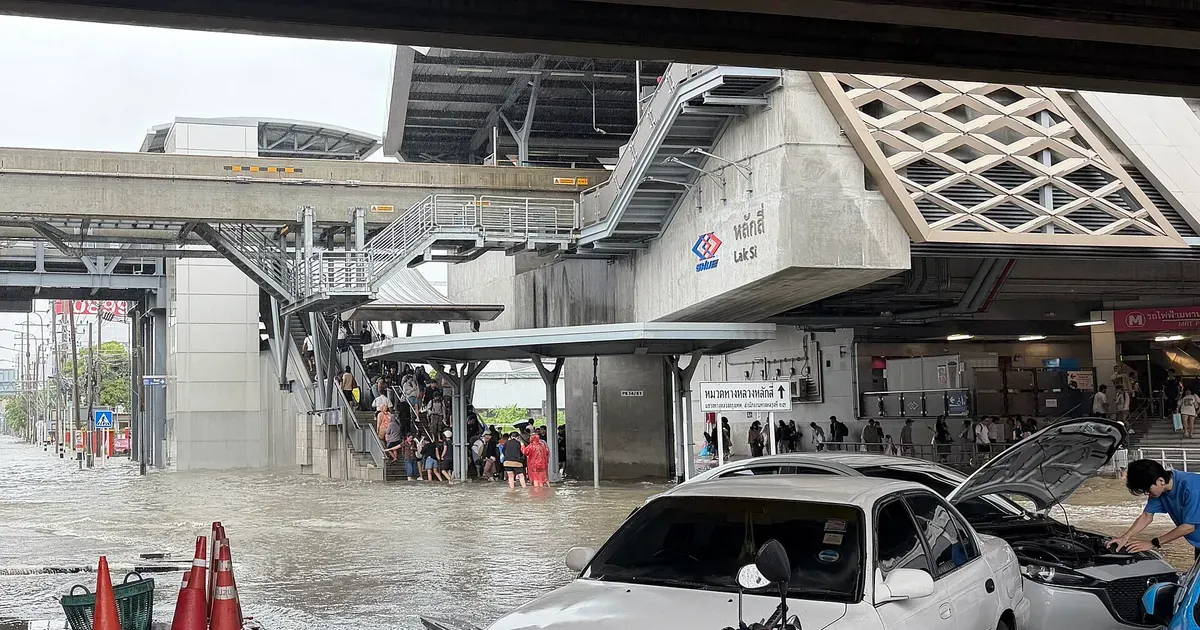
เช้าวันที่ 1 ตุลาคม 2569 ขณะที่คนไทยอีกไม่น้อยกว่า 31 จังหวัดยังจมอยู่กับน้ำท่วมที่ลากยาวมาตั้งแต่กลางเดือนกันยายน คณะรัฐมนตรีก็เพิ่งอนุมัติให้ "ประกันภัยพิบัติแห่งชาติ" เริ่มมีผลคุ้มครองบ้านเรือนทั่วประเทศกว่า 30 ล้านหลังคาเรือน ฟรี โดยที่เจ้าของบ้านไม่ต้องสมัครหรือจ่ายเบี้ยเองแม้แต่บาทเดียว — เป็นเรื่องใหญ่ที่หลายคนยังไม่รู้จัก และยังสับสนว่ามันต่างจาก "เงินเยียวยาน้ำท่วม" ที่เคยได้ยินมาตลอดอย่างไร
บทความนี้สรุปทุกอย่างที่ต้องรู้เกี่ยวกับโครงการนี้ไว้ในที่เดียว ตั้งแต่ความคุ้มครองที่แท้จริง วงเงินที่ได้จริง (ไม่ใช่ 100,000 บาทเสมอไป) ใครมีสิทธิ์ ต้องทำอะไรบ้างก่อนและหลังเกิดเหตุ ไปจนถึงการเทียบกับประกันเอกชนที่หลายคนมีอยู่แล้วว่ายังจำเป็นต้องซื้อเพิ่มไหม อ่านจบแล้วไม่ต้องเปิดหาข้อมูลที่อื่นเพิ่ม
ข้อมูลในบทความนี้อ้างอิงมติคณะรัฐมนตรี ประกาศของกรมป้องกันและบรรเทาสาธารณภัย (ปภ.) สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) และรายงานข่าวจากสื่อที่น่าเชื่อถือ ณ วันที่ 2 ตุลาคม 2569 — หลักเกณฑ์อาจมีรายละเอียดปรับปรุงเพิ่มเติมได้ในช่วงแรกของโครงการ ควรตรวจสอบประกาศทางการล่าสุดอีกครั้งก่อนดำเนินการ โดยเฉพาะจุดที่บทความระบุว่ายังไม่ชัดเจน
เกิดอะไรขึ้น ทำไมเรื่องนี้ถึงสำคัญตอนนี้
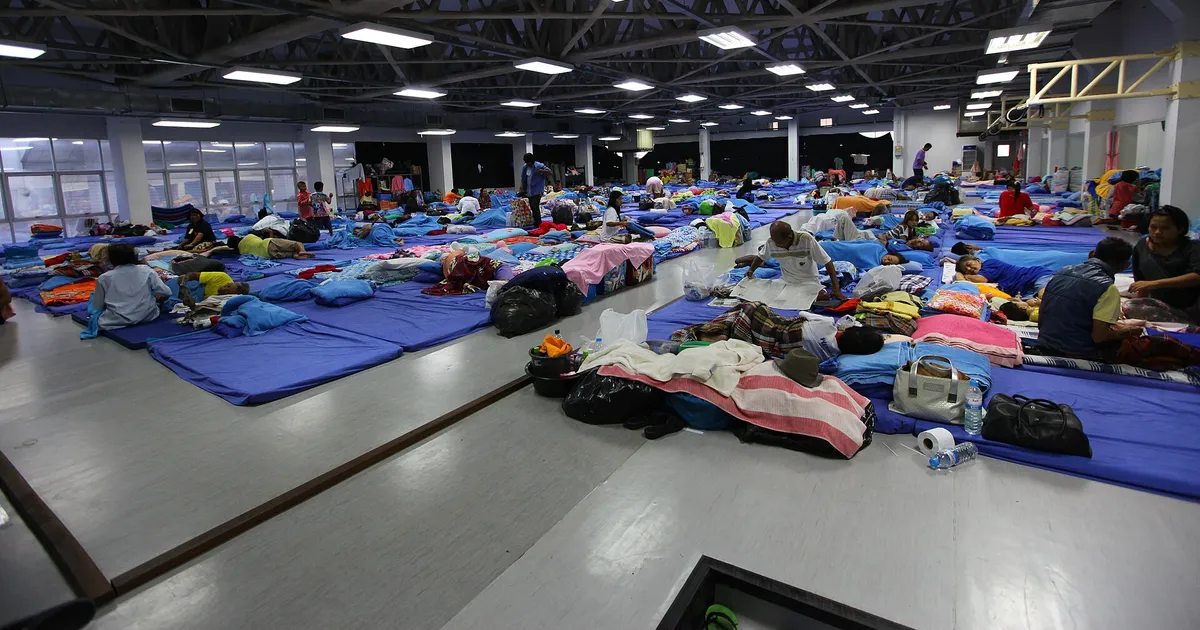
ฝนตกหนักต่อเนื่องตั้งแต่กลางเดือนกันยายน 2569 ทำให้เกิดน้ำท่วมใหญ่ครอบคลุมกว่า 31 จังหวัดทั่วประเทศ ส่งผลกระทบต่อประชาชนราว 3 ล้านคน และยังมีพื้นที่ที่สถานการณ์ยังไม่คลี่คลายเต็มที่แม้จะผ่านมาเกือบครึ่งเดือนแล้ว
 ภาพ: Philsacor — CC0 (Wikimedia Commons)
ท่ามกลางสถานการณ์นี้ รัฐบาลเดินหน้า 2 มาตรการคู่ขนานที่คนมักสับสนกัน:
- เงินเยียวยาน้ำท่วม 9,000 บาท/ครัวเรือน — มาตรการเฉพาะกาลที่ ครม. ต้องอนุมัติงบประมาณเป็นรายครั้งสำหรับภัยพิบัติที่เกิดขึ้นแล้ว (ดูรายละเอียดเต็มในบทความ เงินเยียวยาน้ำท่วม 2569)
- ประกันภัยพิบัติแห่งชาติ — ระบบถาวรใหม่ที่เพิ่งเริ่มมีผล 1 ตุลาคม 2569 คุ้มครองภัยพิบัติทุกครั้งนับจากนี้ไปโดยไม่ต้องรอ ครม. อนุมัติเป็นรายครั้งอีกต่อไป
ความต่างสำคัญคือ ตัวจับเวลา: เงินเยียวยาแบบเดิมใช้กับน้ำท่วมที่เกิดไปแล้ว ส่วนประกันภัยพิบัติแห่งชาติใช้กับภัยพิบัติที่เกิดขึ้นตั้งแต่วันที่ 1 ตุลาคมเป็นต้นไปเท่านั้น คนที่กำลังเดือดร้อนจากน้ำท่วมรอบปัจจุบันจึงยังต้องพึ่งกลไกแบบที่ 1 อยู่ แต่สำหรับภัยพิบัติครั้งต่อไป (ซึ่งฤดูฝนปีนี้ก็ยังไม่จบ และแผ่นดินไหว-วาตภัยเกิดได้ตลอดปี) ทุกบ้านจะมีความคุ้มครองพื้นฐานติดตัวอยู่แล้วโดยอัตโนมัติ
ประกันภัยพิบัติแห่งชาติคืออะไร เริ่มคุ้มครองเมื่อไหร่
ชื่อเต็มคือ "ประกันภัยพิบัติแห่งชาติ" ภายใต้พระราชกำหนดกองทุนส่งเสริมการประกันภัยพิบัติ เป็นระบบที่คณะรัฐมนตรีเพิ่งเคาะอนุมัติให้มีผลคุ้มครองทันทีตั้งแต่วันที่ 1 ตุลาคม 2569 โดยรัฐบาลเป็นผู้จัดซื้อกรมธรรม์กลุ่มให้ประชาชนทุกครัวเรือนที่มีสิทธิ์โดยตรง — ไม่ใช่การขายประกันให้ประชาชนไปซื้อเอง
กรมป้องกันและบรรเทาสาธารณภัย (ปภ.) เป็นหน่วยงานรับผิดชอบงบประมาณในภาพรวม ส่วน สมาคมประกันวินาศภัยไทย นำทัพบริษัทประกันวินาศภัยที่เข้าร่วมโครงการรับผิดชอบวงเงินค่าสินไหมทดแทนรวมสูงสุด 75,000 ล้านบาท หากความเสียหายรวมทั้งประเทศเกินกว่านี้ รัฐบาลจะรับผิดชอบส่วนที่เกินต่อ พูดง่ายๆ คือภาครัฐเป็นผู้จ่ายเบี้ยให้ทุกครัวเรือน แต่กลไกการประเมินความเสียหายและจ่ายเงินใช้ความเชี่ยวชาญของภาคธุรกิจประกันภัยที่ทำเรื่องนี้เป็นอาชีพอยู่แล้ว เหมือนกับระบบประกันภัยปกติที่มีการวางเพดานความรับผิดชอบไว้ล่วงหน้า
แนวคิดนี้ไม่ใช่ของใหม่เสียทีเดียว — หลังน้ำท่วมใหญ่ปี 2554 ไทยเคยมี กองทุนส่งเสริมการประกันภัยพิบัติ รูปแบบคล้ายกันมาก่อน แต่ครั้งนี้ขยายขอบเขตให้ครอบคลุมทุกครัวเรือนทั่วประเทศแบบถาวร ไม่ใช่โครงการชั่วคราวเฉพาะช่วงวิกฤต
คุ้มครองอะไรบ้าง วงเงินเท่าไหร่
โครงการคุ้มครอง 3 ภัยหลัก พร้อมเงินช่วยเหลือ 2 ระดับ คือเงินช่วยเหลือเบื้องต้น (จ่ายเร็วแบบ parametric — เหมาจ่ายอัตโนมัติเมื่อเข้าเกณฑ์ที่วัดได้ เช่น ระดับน้ำถึงจุดที่กำหนด โดยไม่ต้องรอสำรวจความเสียหายเป็นรายหลัง) และเงินช่วยเหลือเพิ่มเติม (จ่ายตามการประเมินความเสียหายจริง รวมกันแล้วไม่เกินเพดาน):
| ภัยที่คุ้มครอง | เงินช่วยเหลือเบื้องต้น | เงินช่วยเหลือเพิ่มเติม (ตามประเมิน) | รวมสูงสุด/ครั้ง/ครัวเรือน |
|---|---|---|---|
| อุทกภัย (น้ำท่วม/โคลนถล่ม) | 10,000 บาท | สูงสุด 90,000 บาท | 100,000 บาท |
| วาตภัย (ลมพายุ/ฟ้าผ่า) | 5,000 บาท | สูงสุด 95,000 บาท | 100,000 บาท |
| แผ่นดินไหว (รวมภูเขาไฟ/สึนามิ) | 5,000 บาท | สูงสุด 95,000 บาท | 100,000 บาท |
เงินช่วยเหลือเบื้องต้นจ่ายภายใน 15 วัน หลังพื้นที่ถูกประกาศเป็นเขตภัยพิบัติ ⚠️ เกณฑ์ตัวชี้วัดที่แท้จริงยังมีรายงานไม่ตรงกัน — บางแหล่งข่าวระบุว่าทริกเกอร์คือ "น้ำท่วมถึงระดับ 50 เซนติเมตร" บางแหล่งระบุ "น้ำท่วมขังต่อเนื่องเกิน 7 วัน" และบางแหล่งระบุระดับน้ำ 20 เซนติเมตร ซึ่งอาจเป็นเพราะมีหลายเงื่อนไขที่เข้าเกณฑ์ได้ (ระดับน้ำหรือระยะเวลาท่วมขัง) หรือรายละเอียดยังถูกปรับระหว่างทาง ควรยึดหลักว่า เงื่อนไขใดเงื่อนไขหนึ่งเข้าเกณฑ์ก็มีสิทธิ์ และสอบถามตัวเลขที่แน่นอนผ่าน thainatcat.org หรือสายด่วน 02-012-5555 เมื่อเกิดเหตุจริง
นอกจากความเสียหายต่อตัวบ้านแล้ว ยังมีความคุ้มครองชีวิตและร่างกายสำหรับผู้ที่เสียชีวิตหรือทุพพลภาพจากภัยพิบัติโดยตรง:
- เสียชีวิตจากภัยพิบัติ: 2,000,000 บาทต่อคน
- ทุพพลภาพถาวรสิ้นเชิง: 200,000 บาทต่อคน
ข้อจำกัดที่สำคัญที่สุดที่หลายคนมองข้าม: ความคุ้มครองนี้ครอบคลุมเฉพาะ "ตัวโครงสร้างบ้าน" — ผนัง พื้น หลังคา ประตูหน้าต่างที่ติดตรึงถาวร — ไม่ใช่ทรัพย์สินภายในบ้าน เฟอร์นิเจอร์ ตู้เย็น ทีวี เครื่องซักผ้า หรือของใช้ส่วนตัวใดๆ ไม่อยู่ในความคุ้มครอง และยังไม่ครอบคลุมอาคารพาณิชย์ ร้านค้า หรือโรงงานด้วย — เป็นโครงการสำหรับ "ที่อยู่อาศัย" เท่านั้น
ใครมีสิทธิ์ได้รับความคุ้มครอง ต้องสมัครไหม
ข่าวดีที่สุดของโครงการนี้คือ ไม่ต้องสมัคร ไม่ต้องลงทะเบียนล่วงหน้า และไม่ต้องจ่ายเบี้ยเอง — ครอบคลุมบ้านที่มีเลขที่บ้านตามกฎหมายทั่วประเทศโดยอัตโนมัติ รวมถึงที่พักอาศัยบางประเภทที่ไม่มีเลขที่แต่ได้รับการรับรองว่าเป็นสิ่งปลูกสร้างที่มีผู้อยู่อาศัยประจำ
ระบบเชื่อมฐานข้อมูลกับ กรมการปกครอง และ ปภ. ไว้ล่วงหน้า เมื่อใดก็ตามที่พื้นที่หนึ่งถูก "ประกาศเขตภัยพิบัติ" อย่างเป็นทางการ ระบบจะดึงรายชื่อครัวเรือนในพื้นที่นั้นขึ้นมาเองโดยไม่ต้องให้ประชาชนยื่นเรื่องขอสิทธิ์ล่วงหน้าแต่อย่างใด
 ภาพ: Adirach Toumlamoon — สาธารณสมบัติ (Wikimedia Commons)
จุดที่ยังไม่ชัดเจน 100% และสื่อรายงานต่างกันคือ กรณีผู้เช่าบ้าน/คอนโด: บางแหล่งข่าวระบุว่าความคุ้มครองผูกกับกรรมสิทธิ์เจ้าของบ้านเท่านั้น บางแหล่งระบุว่าผู้เช่าที่อาศัยประจำก็เข้าเกณฑ์ด้วย เพื่อความแน่ใจ ผู้เช่าควรโทรสอบถามตรงที่สายด่วน 02-012-5555 หรือตรวจสอบผ่าน thainatcat.org ไว้ล่วงหน้าก่อนเกิดเหตุ — และไม่ว่าคำตอบจะเป็นอย่างไร ผู้เช่าก็ควรรู้ไว้ว่าความคุ้มครองนี้เป็นเรื่องของ "ตัวบ้าน" ซึ่งเป็นทรัพย์สินของเจ้าของบ้านอยู่ดี ไม่ใช่เฟอร์นิเจอร์หรือของใช้ส่วนตัวของผู้เช่า
เคลมยังไง ขั้นตอนและช่องทางติดต่อ
เมื่อเกิดภัยพิบัติในพื้นที่ที่ถูกประกาศเป็นเขตภัยพิบัติแล้ว ขั้นตอนหลักๆ มีดังนี้:
- ถ่ายภาพ/วิดีโอความเสียหายทันที — ให้ครอบคลุมจุดเสียหายทั้งหมดของตัวบ้าน รวมถึงระดับน้ำและคราบน้ำที่ปรากฏ ยิ่งถ่ายละเอียดเท่าไหร่ การประเมินยิ่งแม่นยำและเร็วขึ้นเท่านั้น
- รอรับเงินช่วยเหลือเบื้องต้น — ระบบจะโอนเงิน 10,000 บาท (น้ำท่วม) หรือ 5,000 บาท (วาตภัย/แผ่นดินไหว) เข้าบัญชีภายใน 15 วันหลังพื้นที่ถูกประกาศเป็นเขตภัยพิบัติ โดยไม่ต้องรอผลประเมินละเอียดก่อน
- เตรียมเอกสารสำหรับการประเมินความเสียหายจริง — สำเนาบัตรประชาชน หลักฐานแสดงกรรมสิทธิ์ที่อยู่อาศัย (ทะเบียนบ้าน/โฉนดที่ดิน) ภาพถ่ายความเสียหาย และบัญชีพร้อมเพย์ที่ผูกกับเลขบัตรประชาชน 13 หลัก (เพื่อรับเงินโอนตรง)
- เจ้าหน้าที่ประเมินความเสียหายและจ่ายเงินเพิ่มเติม — ตามความเสียหายจริงที่ตรวจพบ ไม่เกินเพดาน 100,000 บาทต่อครั้ง
ช่องทางเช็กสิทธิ์และแจ้งเคลม มี 4 ช่องทาง:
- เว็บไซต์ thainatcat.org
- LINE Official Account @ThaiNATCAT
- สายด่วน 02-012-5555
- จุดรับแจ้งภัยพิบัติในพื้นที่ (อบต./เทศบาล)
แยกให้ชัดจากสายด่วนทั่วไปของ คปภ. ที่หลายคนคุ้นเคยอยู่แล้ว คือ สายด่วน 1186 และ LINE @OICCONNECT — ช่องทางนี้ใช้สำหรับสอบถามเรื่องกรมธรรม์ประกันภัยเอกชนทั่วไป (เช่นเช็กว่าประกันบ้าน/ประกันรถของตัวเองคุ้มครองอะไรบ้าง) ไม่ใช่ช่องทางเฉพาะของประกันภัยพิบัติแห่งชาติ ควรจำสองเบอร์นี้แยกกันไว้ เพราะใช้คนละเรื่องกัน
ต่างจาก "เงินเยียวยาน้ำท่วม" แบบเดิมยังไง
นี่คือจุดที่คนสับสนมากที่สุด เพราะตัวเลขหน้าตาคล้ายกัน (9,000 บาท vs 10,000 บาท) และทั้งคู่เกี่ยวข้องกับ ปภ. เหมือนกัน ตารางนี้เทียบให้เห็นชัดๆ:
| เงินเยียวยาน้ำท่วม (แบบเดิม) | ประกันภัยพิบัติแห่งชาติ (ใหม่) | |
|---|---|---|
| สถานะ | มาตรการเฉพาะกาล อนุมัติเป็นรายครั้ง | ระบบถาวร มีผลต่อเนื่องทุกปี |
| ต้องรอ ครม. อนุมัติทุกครั้งไหม | ใช่ ต้องรอมติ ครม. แต่ละรอบภัยพิบัติ | ไม่ต้อง คุ้มครองอัตโนมัติตั้งแต่ประกาศเขตภัยพิบัติ |
| จำนวนเงิน | 9,000 บาท/ครัวเรือน (จ่ายครั้งเดียว) | 10,000-5,000 บาทเบื้องต้น + สูงสุดรวม 100,000 บาท |
| ภัยที่ครอบคลุม | เฉพาะที่ ครม. ระบุในแต่ละมติ (รอบนี้คือน้ำท่วม) | น้ำท่วม วาตภัย แผ่นดินไหว (ทุกรอบ) |
| ลงทะเบียนยังไง | ต้องลงทะเบียนผ่านแอปทางรัฐ หรือยื่นที่ อบต./เทศบาล | ไม่ต้องลงทะเบียน ระบบดึงข้อมูลอัตโนมัติ |
| คุ้มครองเริ่มเมื่อไหร่ | ภัยพิบัติที่เกิดไปแล้ว (ย้อนหลังได้) | ภัยพิบัติตั้งแต่ 1 ต.ค. 2569 เป็นต้นไปเท่านั้น |
พูดสั้นๆ คือเงินเยียวยาแบบเดิมเป็น "การช่วยเหลือแบบตั้งต้นใหม่ทุกครั้ง" ส่วนประกันภัยพิบัติแห่งชาติเป็น "ระบบประกันที่ยืนพื้นอยู่ตลอด" — ข้อดีของแบบหลังคือไม่ต้องรอการเมืองถกเถียงเรื่องงบประมาณทุกครั้งที่เกิดภัยพิบัติ แต่ข้อเสียคือเพดานเงินต่อครัวเรือนอาจไม่สูงเท่าที่คาดหวัง และยังจำกัดเฉพาะโครงสร้างบ้านเท่านั้น
ถ้าบ้านที่ได้รับเงินเยียวยา 9,000 บาทจากน้ำท่วมรอบกันยายน-ตุลาคม 2569 ถามว่าจะได้เงินจากประกันภัยพิบัติแห่งชาติเพิ่มสำหรับเหตุการณ์เดียวกันไหม — คำตอบตรงไปตรงมาคือ ไม่ได้ เพราะเหตุการณ์นั้นเกิดก่อน 1 ตุลาคม แต่ถ้าเกิดน้ำท่วมรอบใหม่หลังจากนี้ บ้านหลังเดียวกันจะมีสิทธิ์เข้าเกณฑ์ประกันภัยพิบัติแห่งชาติทันทีโดยไม่ต้องรอ ครม. อนุมัติใหม่อีกรอบ
ประกันภัยพิบัติแห่งชาติ vs ประกันบ้านเอกชน vs ประกันรถชั้น 1
คำถามที่คนถามมากที่สุดตอนนี้คือ "มีประกันภัยพิบัติแห่งชาติแล้ว ยังต้องซื้อประกันอัคคีภัยหรือประกันรถเพิ่มไหม" คำตอบคือทั้งสามอย่างนี้คุ้มครองทรัพย์สินคนละประเภท ซ้อนทับกันได้ และส่วนใหญ่ควรมีควบคู่กันไป:
| ประกันภัยพิบัติแห่งชาติ | ประกันอัคคีภัย + 4 ภัยธรรมชาติ (เอกชน) | ประกันรถยนต์ชั้น 1 | |
|---|---|---|---|
| ใครจ่ายเบี้ย | รัฐบาล (ฟรี) | เจ้าของบ้านซื้อเอง | เจ้าของรถซื้อเอง |
| คุ้มครองอะไร | โครงสร้างบ้านเท่านั้น | โครงสร้าง + เฟอร์นิเจอร์/เครื่องใช้ไฟฟ้า (ถ้าระบุ) | ตัวรถยนต์ |
| เพดานจ่าย | 100,000 บาท/ครั้ง | เต็มทุนประกันที่ซื้อไว้ (เช่น 1-5 ล้านบาท) | เต็มทุนประกันรถ |
| ภัยที่คุ้มครอง | น้ำท่วม วาตภัย แผ่นดินไหว | ไฟไหม้ + 4 ภัยธรรมชาติ (น้ำท่วม วาตภัย แผ่นดินไหว ลูกเห็บ) | ทุกกรณีรวมน้ำท่วม (ถ้าเป็นชั้น 1) |
| เบี้ยประกันโดยประมาณ | 0 บาท | ~2,200 บาท/ปี (ทุนประกัน 1 ล้านบาท) | หลักหมื่นบาท/ปี (ตามรุ่นรถ) |
ประกันอัคคีภัยที่อยู่อาศัยพร้อม 4 ภัยธรรมชาติ เป็นกรมธรรม์ที่คนไทยจำนวนมากมีอยู่แล้วโดยไม่รู้ตัว เพราะธนาคารมักบังคับให้ทำเป็นเงื่อนไขของสินเชื่อบ้าน (ดูรายละเอียดการขอสินเชื่อบ้านใน บทความเรื่องสินเชื่อบ้าน) เบี้ยเริ่มต้นเพียงหลักร้อยถึงหลักพันบาทต่อปีสำหรับทุนประกัน 1,000,000 บาท และคุ้มครองได้มากกว่าประกันภัยพิบัติแห่งชาติทั้งในแง่เพดานเงินและขอบเขตทรัพย์สิน (รวมเฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า ถ้าระบุในกรมธรรม์) — คนที่ไม่มีสินเชื่อบ้านและไม่เคยทำประกันลักษณะนี้มาก่อน ควรพิจารณาซื้อเพิ่มโดยเฉพาะถ้าอยู่ในพื้นที่เสี่ยงน้ำท่วมซ้ำซาก
ประกันรถยนต์ชั้น 1 เป็นอีกเรื่องที่แยกกันโดยสิ้นเชิง เพราะประกันภัยพิบัติแห่งชาติไม่ครอบคลุมยานพาหนะเลย รถที่จมน้ำจะได้รับการชดเชยจากกรมธรรม์รถยนต์ชั้น 1 เท่านั้น (ชั้น 2+ และ 3+ ต้องซื้อความคุ้มครองภัยธรรมชาติเพิ่มเป็นออปชัน) โดย คปภ. แบ่งเกณฑ์ประเมินความเสียหายรถที่จมน้ำเป็น 5 ระดับ:
 ภาพ: M.rJirapat — CC BY-SA 4.0 (Wikimedia Commons)
| ระดับ | น้ำท่วมถึง | ค่าซ่อมโดยประมาณ |
|---|---|---|
| A | พรมพื้นรถ | 8,000-10,000 บาท |
| B | เบาะนั่ง | 15,000-20,000 บาท |
| C | ส่วนล่างคอนโซลหน้า | 25,000-30,000 บาท |
| D | ส่วนบนคอนโซลหน้า | 30,000 บาทขึ้นไป |
| E | จมน้ำทั้งคัน | ประเมินตามเงื่อนไขกรมธรรม์ (มักเป็นการคุยซ่อม/จ่ายเต็มทุนประกัน) |
อ่านรายละเอียดเรื่องการตัดสินใจเคลม-ไม่เคลมประกันรถและผลกระทบต่อส่วนลดประวัติดีเพิ่มเติมได้ใน บทความประกันรถยนต์ชั้น 1
ตัวอย่างคำนวณ บ้านน้ำท่วมเสียหาย ได้เงินจากไหนบ้าง รวมเท่าไหร่
ลองสมมติสถานการณ์จริง: บ้านหลังหนึ่งในจังหวัดที่ถูกประกาศเป็นเขตภัยพิบัติ น้ำท่วมขังนาน 10 วัน (เกิน 7 วัน) สร้างความเสียหายให้ผนังบ้านบางจุด พื้นปาร์เก้บวมน้ำทั้งห้อง ตู้เย็นและโซฟาเสียหายใช้งานไม่ได้ และรถเก๋งที่จอดในบ้านน้ำท่วมถึงระดับคอนโซลหน้าส่วนล่าง (ระดับ C) สมมติว่าบ้านหลังนี้มีทั้งประกันอัคคีภัย 4 ภัยธรรมชาติ (ทุนประกัน 1 ล้านบาท) และประกันรถชั้น 1 อยู่แล้ว:
| แหล่งเงิน | เงื่อนไข | จำนวนเงินโดยประมาณ |
|---|---|---|
| เงินเยียวยาน้ำท่วม (แบบเดิม) | ท่วมเกิน 7 วัน เข้าเกณฑ์อัตโนมัติ | 9,000 บาท (ถ้าเหตุเกิดก่อน 1 ต.ค.) |
| ประกันภัยพิบัติแห่งชาติ | โครงสร้างบ้านเสียหายบางส่วน (ถ้าเหตุเกิดหลัง 1 ต.ค.) | 10,000 บาทเบื้องต้น + ส่วนเพิ่มตามประเมินจริง (ไม่เกิน 100,000 บาทรวม) |
| ประกันอัคคีภัยเอกชน | ผนัง พื้น ตู้เย็น โซฟา ตามรายการที่ระบุในกรมธรรม์ | ตามความเสียหายจริง ไม่เกินทุนประกัน 1,000,000 บาท |
| ประกันรถยนต์ชั้น 1 | รถเสียหายระดับ C | ประมาณ 25,000-30,000 บาท |
จุดสำคัญคือ แต่ละแหล่งเงินแยกกันเคลมได้อิสระ ไม่ใช่เลือกได้แหล่งเดียว — บ้านหลังนี้จึงอาจได้รับความช่วยเหลือรวมกันจากหลายทางพร้อมกัน ขึ้นอยู่กับว่ามีกรมธรรม์อะไรอยู่บ้างและเหตุการณ์เกิดขึ้นเมื่อไหร่เทียบกับวันที่ 1 ตุลาคม 2569 ซึ่งเป็นเหตุผลที่บทความนี้ย้ำเรื่อง "ตัวจับเวลา" ตั้งแต่ต้น — มันกำหนดว่าคุณจะเข้าเกณฑ์ไหนได้บ้าง
ข้อผิดพลาดที่พบบ่อย และสิ่งที่ควรเตรียมไว้ล่วงหน้า
จากประสบการณ์การเคลมประกันภัยพิบัติในอดีตและคำถามที่คนถามกันมากตอนนี้ มีข้อผิดพลาดซ้ำๆ ที่ควรระวัง:
- เข้าใจผิดว่าคุ้มครองเฟอร์นิเจอร์/เครื่องใช้ไฟฟ้าด้วย — ไม่ใช่ ประกันภัยพิบัติแห่งชาติคุ้มครองเฉพาะโครงสร้างบ้าน ถ้าอยากคุ้มครองของใช้ภายในบ้านต้องมีประกันอัคคีภัยเอกชนแยกต่างหาก
- คิดว่าน้ำท่วมรอบปัจจุบัน (ก่อน 1 ต.ค.) เข้าโครงการนี้ด้วย — ไม่เข้า ต้องใช้เงินเยียวยาแบบเดิมสำหรับเหตุการณ์ที่เกิดไปแล้ว
- ไม่ถ่ายภาพ "ก่อนความเสียหาย" เก็บไว้เทียบ — การมีภาพสภาพบ้าน/รถก่อนเกิดเหตุ (เช่นภาพที่เคยถ่ายไว้ก่อนหน้านี้) ช่วยให้การประเมินความเสียหายเร็วและแม่นยำขึ้นมาก ควรถ่ายภาพบ้านและทรัพย์สินสำคัญเก็บไว้เป็นระยะแม้ยังไม่เกิดเหตุ
- ไม่ผูกพร้อมเพย์กับเลขบัตรประชาชน — เงินช่วยเหลือภาครัฐส่วนใหญ่โอนผ่านพร้อมเพย์ที่ผูกกับเลขบัตรประชาชน 13 หลัก ไม่ใช่เบอร์โทรศัพท์ ควรตรวจสอบและผูกให้ถูกต้องไว้ล่วงหน้า เพราะถ้าผูกผิดหรือไม่ผูกเลย เงินจะโอนไม่สำเร็จ
- หลงเชื่อ SMS/LINE ปลอมอ้างเป็นเจ้าหน้าที่ — ช่วงภัยพิบัติเป็นช่วงที่มิจฉาชีพฉวยโอกาสส่งลิงก์ปลอมมากที่สุด หน่วยงานรัฐจริงไม่มีการเรียกเก็บ "ค่าธรรมเนียม" ใดๆ ก่อนจ่ายเงินช่วยเหลือ การเช็กสิทธิ์ที่ถูกต้องทำผ่าน thainatcat.org หรือแอปทางการเท่านั้น
- ไม่เตรียมเงินสำรองฉุกเฉินไว้เผื่อช่วงรอเงินช่วยเหลือ — แม้เงินช่วยเหลือเบื้องต้นจะจ่ายภายใน 15 วัน แต่ส่วนเพิ่มเติมจากการประเมินอาจใช้เวลานานกว่านั้น การมีเงินสำรองฉุกเฉินไว้ล่วงหน้าช่วยให้ไม่ต้องกู้หนี้นอกระบบระหว่างรอเงินช่วยเหลือมาถึง
สรุป ยังจำเป็นต้องซื้อประกันเพิ่มไหม
ประกันภัยพิบัติแห่งชาติเป็นก้าวที่ดีมากสำหรับทุกครัวเรือนไทย เพราะเป็นความคุ้มครองพื้นฐาน "ฟรี โดยไม่ต้องทำอะไรเลย" ที่ไม่เคยมีมาก่อน แต่เพดาน 100,000 บาทต่อครั้งและขอบเขตที่จำกัดแค่โครงสร้างบ้านหมายความว่ามันเป็น เกราะชั้นแรก ไม่ใช่เกราะเดียว
คำแนะนำตามสถานการณ์:
- บ้านที่ยังไม่มีประกันอัคคีภัยเลย และอยู่ในพื้นที่เสี่ยงน้ำท่วมซ้ำซาก ควรพิจารณาซื้อประกันอัคคีภัย 4 ภัยธรรมชาติเพิ่ม เบี้ยเริ่มต้นเพียงหลักพันบาทต่อปีสำหรับทุนประกันหลักล้าน คุ้มค่ามากเทียบกับความเสียหายที่อาจเกิดขึ้น
- บ้านที่กำลังผ่อนสินเชื่อธนาคาร มักมีประกันอัคคีภัยติดมากับเงื่อนไขสินเชื่ออยู่แล้ว ควรเช็กว่ากรมธรรม์นั้นครอบคลุม 4 ภัยธรรมชาติด้วยหรือไม่ บางกรมธรรม์คุ้มครองเฉพาะไฟไหม้อย่างเดียว
- เจ้าของรถในพื้นที่เสี่ยงน้ำท่วม ควรตรวจสอบว่าประกันรถเป็นชั้น 1 หรือมีการซื้อออปชันภัยธรรมชาติเพิ่มแล้วหรือยัง เพราะประกันภัยพิบัติแห่งชาติไม่ครอบคลุมรถยนต์เลย
- ทุกครัวเรือน ควรบันทึกเบอร์ 02-012-5555 และติดตาม LINE @ThaiNATCAT ไว้ล่วงหน้า พร้อมผูกพร้อมเพย์กับเลขบัตรประชาชนให้เรียบร้อยก่อนเกิดเหตุ
ภัยพิบัติไม่เลือกเวลาเกิด แต่การเตรียมตัวเลือกเวลาทำได้ — และตอนนี้คือเวลาที่เหมาะที่สุดที่จะเช็กว่าตัวเองอยู่ในระบบที่ถูกต้องครบทุกชั้นหรือยัง
แหล่งอ้างอิง
- กรมประชาสัมพันธ์ / ครม. — มติคณะรัฐมนตรีเรื่องประกันภัยพิบัติแห่งชาติ (1 ตุลาคม 2569)
- Money & Banking Magazine — "เปิดรายละเอียด ประกันภัยพิบัติแห่งชาติ คุ้มครอง 30 ล้านหลังคาเรือน"
- มติชนออนไลน์ — "เริ่มวันนี้ ประกันภัยพิบัติ คุ้มครองน้ำท่วม-วาตภัย-แผ่นดินไหว"
- โพสต์ทูเดย์ — "ครม. เคาะ ประกันภัยพิบัติแห่งชาติ คุ้มครอง 30 ล้านครัวเรือน"
- เดลินิวส์ — "เคลียร์ชัดๆ 10 คำถาม ประกันภัยพิบัติแห่งชาติ" และ "คปภ.แนะ 4 สเต็ปเคลมประกันบ้าน-รถ"
- PPTV HD 36 — "วิธีตรวจสอบ บ้าน-รถ เคลมประกันน้ำท่วม"
- Thai PBS — "เริ่มคุ้มครองวันนี้ 1 ต.ค. ประกันภัยพิบัติ ครอบคลุม 30 ล้านครัวเรือน" และ "เช็กเกณฑ์เยียวยา ประกันภัยพิบัติ เริ่ม 1 ต.ค. น้ำท่วมจ่าย 10,000 บาท"
- The Active (Thai PBS) — "ดีเดย์ 1 ต.ค. โครงการประกันภัยพิบัติฯ นายกฯ แจงเงื่อนไข" และรายงานสถานการณ์น้ำท่วม 31 จังหวัด กันยายน-ตุลาคม 2569
- กรุงเทพธุรกิจ — "สมาคมประกันวินาศภัยไทย นำทัพธุรกิจ เดินหน้าประกันภัยพิบัติแห่งชาติ คุ้มครอง 7.5 หมื่นล้าน"
- ธนาคารอาคารสงเคราะห์ (ธอส.) และสมาคมประกันวินาศภัยไทย — ข้อมูลประกันอัคคีภัยที่อยู่อาศัยและ 4 ภัยธรรมชาติ
คำถามที่พบบ่อย
- ประกันภัยพิบัติแห่งชาติต้องสมัครหรือจ่ายเบี้ยเองไหม?
- ไม่ต้อง รัฐบาลเป็นผู้จัดซื้อกรมธรรม์นี้ให้ทุกครัวเรือนโดยอัตโนมัติ งบประมาณมาจากกองทุนส่งเสริมการประกันภัยพิบัติที่กรมป้องกันและบรรเทาสาธารณภัย (ปภ.) เป็นหน่วยรับงบ ไม่มีขั้นตอนสมัครหรือเอกสารต้องยื่นล่วงหน้า ระบบจะเชื่อมฐานข้อมูลทะเบียนราษฎร์อัตโนมัติเมื่อพื้นที่นั้นถูกประกาศเป็นเขตภัยพิบัติ
- คนเช่าบ้านหรือคอนโดมีสิทธิ์ได้รับความคุ้มครองไหม?
- เป็นจุดที่สื่อรายงานไม่ตรงกัน บางแหล่งระบุว่าความคุ้มครองผูกกับกรรมสิทธิ์ที่อยู่อาศัยเป็นหลัก บางแหล่งระบุว่าผู้เช่าที่อาศัยประจำก็เข้าเกณฑ์ด้วย เพื่อความชัดเจนที่สุด ผู้เช่าควรสอบถามตรงผ่าน thainatcat.org หรือสายด่วน 02-012-5555 ก่อนเกิดเหตุ และควรรู้ไว้ว่าแม้ได้สิทธิ์ โครงการนี้คุ้มครองเฉพาะ "ตัวโครงสร้างบ้าน" ซึ่งเป็นทรัพย์สินของเจ้าของบ้าน ไม่ใช่เฟอร์นิเจอร์หรือของใช้ส่วนตัวของผู้เช่า จึงควรพิจารณาประกันทรัพย์สินส่วนตัวแยกต่างหากอยู่ดี
- น้ำท่วมที่กำลังเกิดอยู่ตอนนี้ (ก่อน 1 ต.ค. 2569) เข้าโครงการนี้ไหม?
- ไม่เข้า ประกาศเงื่อนไขระบุชัดว่าความเสียหายที่เกิดก่อนวันที่ 1 ตุลาคม 2569 และความเสียหายจากมวลน้ำที่ท่วมขังอยู่เดิม (ต่อเนื่องมาจากก่อนวันเริ่มคุ้มครอง) ไม่ได้รับความคุ้มครองย้อนหลัง ผู้ที่กำลังประสบภัยจากน้ำท่วมรอบเดือนกันยายน-ตุลาคม 2569 ต้องพึ่งกลไกเงินเยียวยาแบบเดิมที่คณะรัฐมนตรีอนุมัติเป็นรอบๆ ไป ส่วนภัยพิบัติครั้งใหม่ที่เกิดขึ้นตั้งแต่ 1 ตุลาคมเป็นต้นไปจึงจะเข้าเกณฑ์ของโครงการนี้
- ได้เงินจากโครงการนี้แล้ว ยังมีสิทธิ์ได้เงินเยียวยาน้ำท่วมแบบเดิม 9,000 บาทอีกไหม?
- ทั้งสองโครงการมาจากกลไกและงบประมาณคนละก้อนกัน เงินเยียวยา 9,000 บาทเป็นมาตรการเฉพาะกาลที่ ครม. อนุมัติเป็นรายครั้งสำหรับภัยพิบัติที่เกิดไปแล้ว ส่วนประกันภัยพิบัติแห่งชาติเป็นระบบถาวรสำหรับภัยพิบัติครั้งใหม่นับจาก 1 ตุลาคม 2569 ในทางปฏิบัติจึงไม่ควรซ้อนทับกันสำหรับเหตุการณ์เดียวกัน แต่รายละเอียดการตัดสินกรณีคาบเกี่ยวยังไม่มีประกาศที่ชัดเจน ควรสอบถามทั้งสองหน่วยงานหากไม่แน่ใจว่าเหตุการณ์ของตนเข้าเกณฑ์ไหน
- มีประกันอัคคีภัยหรือประกันรถชั้น 1 อยู่แล้ว ต้องเคลมกับโครงการไหนก่อน?
- ไม่ต้องเลือก เคลมได้กับทุกกรมธรรม์ที่คุ้มครองเหตุนั้นจริง เพราะแต่ละฉบับคุ้มครองทรัพย์สินคนละประเภทและมีเพดานคนละก้อน ประกันภัยพิบัติแห่งชาติจ่ายให้โครงสร้างบ้านสูงสุด 100,000 บาท ประกันอัคคีภัยเอกชน (ถ้ามี) จ่ายได้ถึงเต็มทุนประกันและครอบคลุมเฟอร์นิเจอร์/เครื่องใช้ไฟฟ้าด้วย ส่วนประกันรถชั้น 1 คุ้มครองเฉพาะตัวรถ ทั้งสามส่วนนี้แยกกันเคลมได้อิสระ
- ได้เงิน 100,000 บาทเต็มเลยไหม?
- ไม่เสมอไป ตัวเลข 100,000 บาทเป็นเพดานสูงสุดต่อครั้งต่อหลังคาเรือน ไม่ใช่จำนวนที่ทุกบ้านได้รับเท่ากัน ขั้นแรกบ้านที่ประสบภัยจะได้รับเงินช่วยเหลือเบื้องต้น (10,000 บาทสำหรับน้ำท่วม หรือ 5,000 บาทสำหรับวาตภัย/แผ่นดินไหว) ภายใน 15 วันหลังประกาศเขตภัยพิบัติ จากนั้นเจ้าหน้าที่จะประเมินความเสียหายจริงเพื่อจ่ายเพิ่มเติม ซึ่งอาจมากหรือน้อยกว่าเพดานสูงสุดขึ้นอยู่กับความเสียหายที่เกิดขึ้นจริง
บทความที่เกี่ยวข้อง
ไทยช่วยไทยพลัส 60/40 เพิ่มเติม: ใครได้สิทธิ์ ลงทะเบียนยังไง ใช้ได้กี่บาท
สรุปไทยช่วยไทยพลัส (60/40) เพิ่มเติม เริ่ม 1 ต.ค. 2569 ใครมีสิทธิ์ วิธีลงทะเบียนผ่านเป๋าตัง คำนวณเงินช่วย 60/40 ซื้ออะไรได้-ไม่ได้ และวิธีระวังมิจฉาชีพ
เงินเยียวยาน้ำท่วม 2569: เช็กเงื่อนไข ลงทะเบียนรับ 9,000 บาท ยังไง
สรุปเกณฑ์เงินเยียวยาน้ำท่วม 2569 ใครมีสิทธิ์ได้ 9,000 บาท/ครัวเรือน วิธีลงทะเบียนผ่านแอปทางรัฐ-อปท. การผูกพร้อมเพย์ เช็กสถานะ และวิธีระวังมิจฉาชีพ
บัตรสวัสดิการแห่งรัฐ 2569: เกณฑ์ใหม่ เช็กสิทธิ์ยังไง เริ่มใช้เมื่อไหร่
เกณฑ์ใหม่บัตรสวัสดิการแห่งรัฐ 2569 รายได้ ทรัพย์สิน รถ บัตรเครดิต วิธีเช็กสถานะ 3 แบบ ยื่นทบทวนสิทธิ์ยังไง และวันเริ่มใช้สิทธิจริง 1 ต.ค. 2569