ประกันบ้าน 2569: อัคคีภัย vs ประกันภัยบ้าน เลือกยังไงไม่พลาด
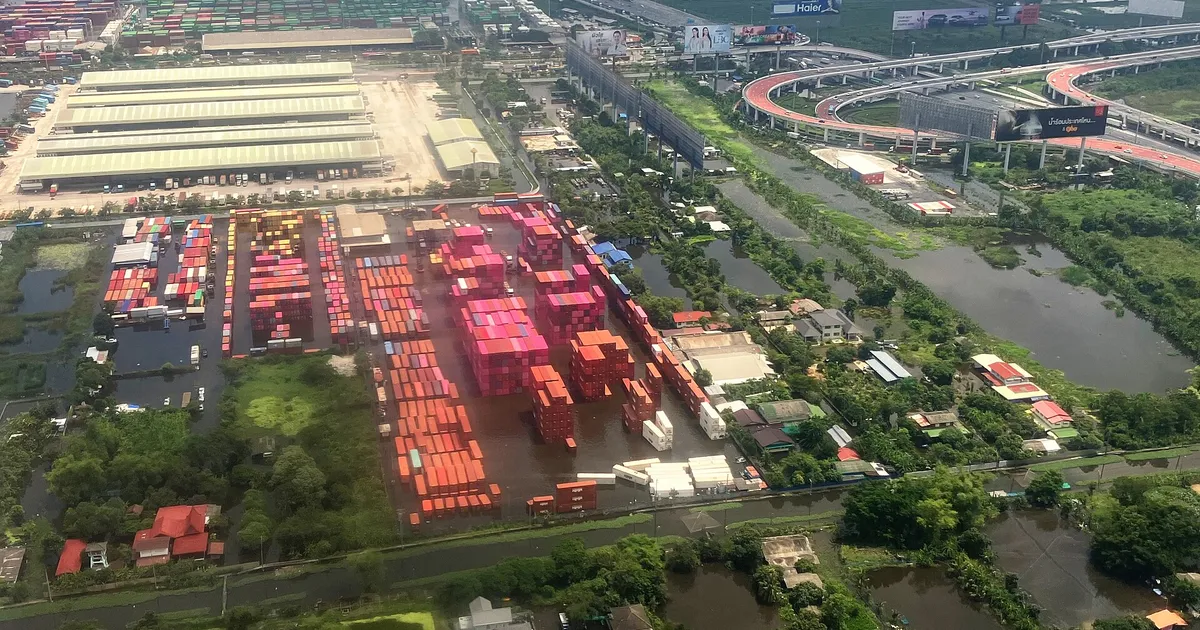
เช้าวันที่ 8 ตุลาคม 2569 ขณะที่บทความนี้กำลังถูกเขียนขึ้น ยังมีพื้นที่ประสบอุทกภัยอยู่ 21 จังหวัดทั่วประเทศ รวมกรุงเทพมหานคร 110 อำเภอ 6,928 หมู่บ้าน และยอดผู้ได้รับผลกระทบสะสมในรอบนี้พุ่งถึงกว่า 3.16 ล้านคน ท่ามกลางข่าวน้ำท่วมแทบทุกวัน หลายคนเริ่มถามคำถามเดียวกัน — "บ้านฉันมีประกันไหม ถ้าพังหรือน้ำท่วมจะได้เงินคืนเท่าไหร่" และ "ประกันภัยพิบัติแห่งชาติที่รัฐแจกฟรีตั้งแต่ 1 ตุลาคมที่ผ่านมา คุ้มพอหรือยังต้องซื้อเพิ่ม"
คำตอบสั้น ๆ คือ ประกันของรัฐคุ้มครองแค่ "โครงสร้างบ้าน" สูงสุด 100,000 บาท ไม่แตะเฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า หรือของใช้ส่วนตัวเลยสักบาท ส่วนประกันอัคคีภัยที่ธนาคารบังคับให้ทำตอนกู้บ้านก็มักไม่ครอบคลุมน้ำท่วมอย่างที่หลายคนเข้าใจผิดมาตลอด บทความนี้จะอธิบายให้ชัดว่า ประกันอัคคีภัย กับ ประกันภัยบ้าน ต่างกันตรงไหน คุ้มครองอะไรจริง ๆ เลือกทุนประกันเท่าไหร่ถึงจะไม่โดน "เฉลี่ยจ่าย" เวลาเคลม พร้อมราคาจริงจากหลายบริษัทให้เทียบ อ่านจบแล้วไม่ต้องเปิดหาข้อมูลที่อื่นเพิ่ม
ข้อมูลในบทความนี้รวบรวมจากประกาศของกรมป้องกันและบรรเทาสาธารณภัย (ปภ.) สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) เอกสารผลิตภัณฑ์ของบริษัทประกันภัยหลายแห่ง และรายงานข่าวที่น่าเชื่อถือ ณ วันที่ 9 ตุลาคม 2569 — เบี้ยประกันและเงื่อนไขอาจเปลี่ยนแปลงได้ตามแต่ละบริษัทและช่วงเวลา ควรตรวจสอบกรมธรรม์จริงก่อนตัดสินใจซื้อเสมอ
ทำไมเรื่องนี้ถึงสำคัญตอนนี้ และทำไมคนจำนวนมากเข้าใจผิด
น้ำท่วมใหญ่ไม่ใช่เหตุการณ์ที่เกิดครั้งเดียวแล้วจบ ภาคกลางของไทยโดยเฉพาะลุ่มน้ำเจ้าพระยาเผชิญน้ำท่วมซ้ำซากแทบทุกปี ภาพด้านล่างคือเหตุการณ์น้ำท่วมจังหวัดนครสวรรค์เมื่อปี 2549 ซึ่งพื้นที่เกษตรและชุมชนทั้งเมืองจมอยู่ใต้น้ำนานหลายสัปดาห์ — ยี่สิบปีผ่านไป ภาพแบบนี้ก็ยังเกิดซ้ำกับจังหวัดเดิม ๆ แทบทุกฤดูฝน
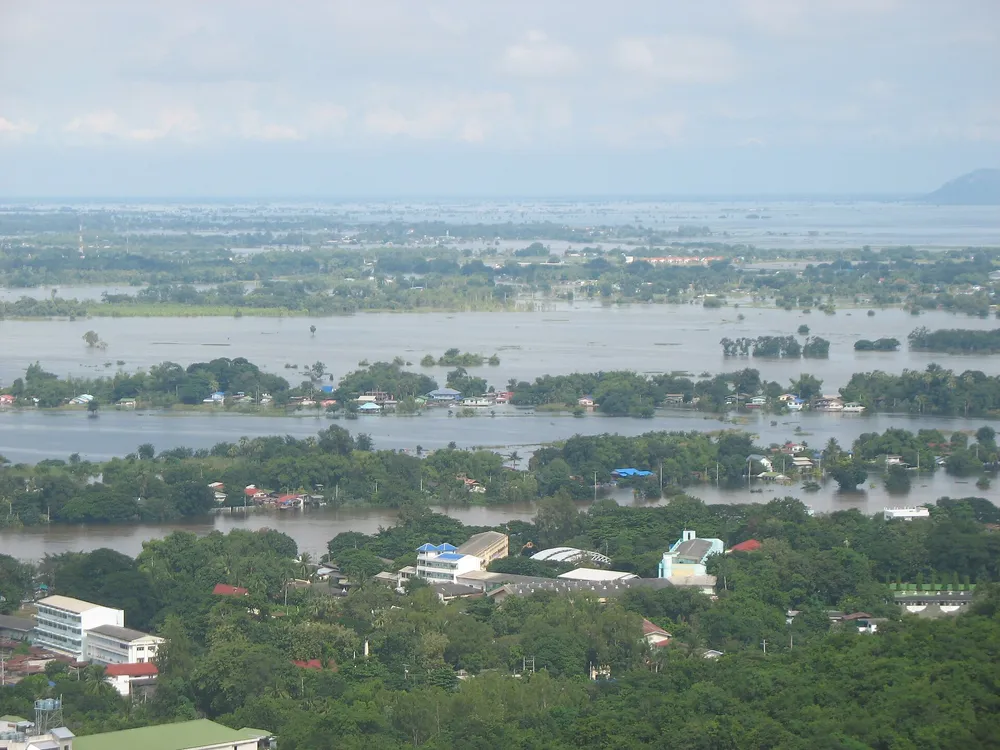 NakhonSawanInFlood by Matnhouse — Public domain via Wikimedia Commons
ปัญหาคือคนไทยจำนวนมากเข้าใจผิดเรื่องประกันบ้านอยู่สามชั้นซ้อนกัน:
- คิดว่า "มีประกันอัคคีภัยอยู่แล้ว (เพราะธนาคารบังคับตอนกู้บ้าน) เท่ากับคุ้มครองทุกอย่างแล้ว" — ทั้งที่กรมธรรม์พื้นฐานมักไม่รวมน้ำท่วม
- คิดว่า "มีประกันภัยพิบัติแห่งชาติฟรีจากรัฐแล้ว ไม่ต้องซื้อประกันเอกชนอีก" — ทั้งที่ประกันรัฐคุ้มครองเฉพาะโครงสร้างบ้านและมีเพดานต่ำกว่าความเสียหายจริงมาก
- ไม่เคยปรับทุนประกันให้ตรงกับมูลค่าบ้านปัจจุบัน — ซื้อไว้ครั้งแรกตอนกู้บ้านแล้วไม่เคยแตะอีกเลย ทั้งที่ราคาก่อสร้างเปลี่ยนไปมากในรอบสิบปีที่ผ่านมา
ความเข้าใจผิดทั้งสามข้อนี้คือเหตุผลที่บทความนี้มีอยู่ — เพื่อเคลียร์ให้ชัดทีละชั้น
ประกันอัคคีภัย คืออะไร คุ้มครองอะไรบ้าง
ประกันอัคคีภัย (Fire Insurance) คือประกันภัยพื้นฐานที่สุดสำหรับที่อยู่อาศัย และเป็นประกันที่ ธนาคารแทบทุกแห่งบังคับให้ผู้กู้ซื้อตลอดอายุสัญญาสินเชื่อบ้าน เพราะธนาคารต้องการหลักประกันว่าทรัพย์สินที่ค้ำสินเชื่อ (ตัวบ้าน) จะยังมีมูลค่าคุ้มหนี้แม้เกิดเหตุไม่คาดฝัน
ความคุ้มครองมาตรฐานของกรมธรรม์อัคคีภัยที่อยู่อาศัยครอบคลุม 6 ภัยหลัก:
- ไฟไหม้ (รวมเพลิงไหม้จากสาเหตุใดก็ตาม)
- ฟ้าผ่า
- แก๊สระเบิด (จากการใช้ในที่อยู่อาศัย ไม่ใช่เพื่อการพาณิชย์)
- ภัยจากยานพาหนะ (รถชนเข้าบ้าน)
- ภัยจากอากาศยาน
- ภัยเนื่องจากน้ำ (เช่น ท่อน้ำประปาแตกหรือแตกรั่วภายในบ้าน — ไม่ใช่น้ำท่วมจากภายนอก)
สังเกตว่า น้ำท่วม พายุ แผ่นดินไหว และภัยธรรมชาติอื่น ๆ ไม่ได้รวมอยู่ในความคุ้มครองพื้นฐาน ต้องซื้อเป็นความคุ้มครองเพิ่มเติม (rider หรือภัยเพิ่มพิเศษ) แยกต่างหาก ซึ่งบางกรมธรรม์จำกัดวงเงินจ่ายส่วนภัยธรรมชาติไว้เพียง 20,000 บาทต่อปี เท่านั้น — ต่ำกว่าทุนประกันหลักมาก นี่คือจุดที่คนจำนวนมากไม่เคยอ่านละเอียดแล้วคิดว่าตัวเองคุ้มครองครบแล้ว
 Thailand Fire engine by Dickelbers — CC BY-SA 4.0 via Wikimedia Commons
เบี้ยประกันอัคคีภัยมาตรฐานอยู่ที่ราว 0.09–0.1% ของทุนประกันต่อปี พูดง่าย ๆ คือทุนประกันทุก 1 ล้านบาท จ่ายเบี้ยประมาณ 1,000 บาทต่อปี ถูกมากเมื่อเทียบกับความเสียหายที่อาจเกิดขึ้น และยังมีส่วนลดถ้าซื้อแบบ 3 ปีหรือ 5 ปีรวดเดียว เช่น เบี้ยรายปี 1,100 บาท ถ้าซื้อ 3 ปีจ่ายรวม 2,750 บาท (ประหยัดกว่าจ่ายรายปี 3 ครั้ง 550 บาท)
ประกันภัยบ้าน ต่างจากประกันอัคคีภัยตรงไหน
ประกันภัยบ้าน (Home Insurance) คือประกันที่ "ต่อยอด" จากอัคคีภัยให้ครอบคลุมกว้างขึ้น โดยปกติแล้วจะรวมความคุ้มครองอัคคีภัยพื้นฐานไว้เป็นฐาน แล้วเพิ่มอีกหลายส่วนเข้ามา:
- ภัยธรรมชาติแบบเหมารวม — น้ำท่วม วาตภัย (ลมพายุ) ลูกเห็บ แผ่นดินไหว ในวงเงินที่สูงกว่า rider ของอัคคีภัยทั่วไป
- โจรกรรมที่มีร่องรอยงัดแงะ — ของหายเพราะขโมยบุกรุกเข้าบ้าน
- ความเสียหายจากไฟฟ้าลัดวงจร — มักจำกัดไม่เกิน 10% ของทุนประกัน สูงสุดไม่เกิน 200,000 บาทต่อปี
- ค่าที่พักอาศัยชั่วคราว — ถ้าบ้านอยู่ไม่ได้ชั่วคราว บางกรมธรรม์จ่ายให้วันละ 1,000 บาท สูงสุดไม่เกิน 50,000 บาทต่อปี
- ความรับผิดต่อบุคคลภายนอก — เช่น ของตกใส่คนเดินผ่าน หรือน้ำรั่วจากบ้านไปสร้างความเสียหายให้เพื่อนบ้าน
- อุบัติเหตุส่วนบุคคลของเจ้าของบ้าน — ชดเชยหากเสียชีวิตจากอุบัติเหตุในบ้านตัวเอง
ตัวอย่างราคาจริงที่ขายอยู่ในตลาด: แผน "อยู่ดีมีสุข" ของเมืองไทยประกันภัย เบี้ยเริ่มต้น 900 บาทต่อปี คุ้มครองครบทั้งไฟไหม้ น้ำท่วม โจรกรรม และภัยธรรมชาติ ส่วนแผนที่ขายผ่านนายหน้าออนไลน์บางเจ้าเริ่มต้นที่ 999 บาทต่อปี คุ้มครองไฟไหม้ น้ำท่วม น้ำซึม และโจรกรรม — ถูกกว่าหลายคนคิด เพราะเบี้ยหลักพันแลกกับความคุ้มครองหลักล้านคือจุดขายของประกันวินาศภัยประเภทนี้อยู่แล้ว
3 ชั้นความคุ้มครอง: รัฐ (ฟรี) vs อัคคีภัย vs ประกันภัยบ้าน
ตารางนี้สรุปให้เห็นภาพว่าความคุ้มครองแต่ละชั้นช่วยอะไร และ ไม่ได้ซ้ำซ้อนกัน — เคลมได้จากทุกชั้นที่คุ้มครองเหตุนั้นจริงพร้อมกัน
| ความคุ้มครอง | ประกันภัยพิบัติแห่งชาติ (ฟรี) | ประกันอัคคีภัยพื้นฐาน | ประกันภัยบ้านแบบครบวงจร |
|---|---|---|---|
| ต้องสมัคร/จ่ายเบี้ยเอง | ไม่ต้อง (รัฐจ่ายให้ทุกบ้าน) | ต้องซื้อเอง (ธนาคารบังคับถ้ากู้บ้าน) | ต้องซื้อเอง (สมัครใจ) |
| โครงสร้างบ้าน (ไฟไหม้) | ไม่คุ้มครอง (คุ้มครองเฉพาะ 3 ภัยด้านล่าง) | คุ้มครอง | คุ้มครอง |
| น้ำท่วม | คุ้มครอง (เบื้องต้น 10,000 สูงสุด 100,000 บาท) | ไม่คุ้มครอง เว้นซื้อ rider เพิ่ม | คุ้มครอง (มักเพดานสูงกว่า rider ของอัคคีภัย) |
| วาตภัย/แผ่นดินไหว | คุ้มครอง (เบื้องต้น 5,000 สูงสุด 100,000 บาท) | ไม่คุ้มครองเป็นหลัก | คุ้มครองแบบเหมารวม |
| เฟอร์นิเจอร์/เครื่องใช้ไฟฟ้า | ไม่คุ้มครองเลย | ไม่คุ้มครอง เว้นระบุเพิ่ม | คุ้มครอง |
| โจรกรรม | ไม่คุ้มครอง | ไม่คุ้มครองเป็นหลัก | คุ้มครอง (ต้องมีร่องรอยงัดแงะ) |
| ความรับผิดต่อบุคคลภายนอก | ไม่คุ้มครอง | ไม่คุ้มครอง | คุ้มครอง |
| เพดานจ่าย | 100,000 บาท/ครั้ง/หลังคาเรือน | ตามทุนประกันที่ตั้งไว้ | ตามทุนประกันที่ตั้งไว้ |
| เบี้ยโดยประมาณ | 0 บาท | ~0.1% ของทุนประกัน/ปี | เริ่มต้น ~900 บาท/ปี |
อยากรู้รายละเอียดเต็มของประกันภัยพิบัติแห่งชาติ — ใครมีสิทธิ์ เคลมยังไง ต่างจากเงินเยียวยาน้ำท่วมแบบเดิมตรงไหน — อ่านเพิ่มได้ใน ประกันภัยพิบัติแห่งชาติ 2569 และถ้ากำลังรอเงินเยียวยาน้ำท่วมรอบปัจจุบันอยู่ ดูเงื่อนไขและวิธีลงทะเบียนได้ใน เงินเยียวยาน้ำท่วม 2569
วิธีคำนวณทุนประกันให้ถูกต้อง — จุดที่คนพลาดมากที่สุด
นี่คือส่วนที่สำคัญที่สุดของบทความ เพราะเป็นสาเหตุอันดับหนึ่งที่คนเคลมประกันแล้ว "ได้เงินไม่เต็ม" ทั้งที่มีกรมธรรม์อยู่จริง
กฎข้อแรก: ไม่นับรวมมูลค่าที่ดิน
ทุนประกันอัคคีภัยคำนวณจาก "ต้นทุนก่อสร้างใหม่" เท่านั้น ไม่ใช่ราคาตลาดของบ้านทั้งหลัง เพราะที่ดินไม่มีวันถูกไฟไหม้หรือเสียหายจากอัคคีภัย สูตรคำนวณคือ:
ทุนประกัน = ราคาค่าก่อสร้างต่อตารางเมตร × พื้นที่ใช้สอยทั้งหมด
ตัวอย่าง: บ้านสองชั้น พื้นที่ใช้สอย 200 ตารางเมตร ราคาค่าก่อสร้างมาตรฐาน 15,000 บาทต่อตารางเมตร ทุนประกันที่ควรตั้งคือ 200 × 15,000 = 3,000,000 บาท — แม้ที่ดินแปลงนั้นจะมีราคาตลาดอยู่ที่ 5 ล้านบาทก็ตาม ไม่ต้องเอาราคาที่ดินมารวม
ถ้าต้องการคุ้มครองเฟอร์นิเจอร์และของใช้ในบ้านด้วย ให้บวกมูลค่าประเมินของทรัพย์สินเหล่านั้นแยกเป็นอีกยอดต่างหาก (ไม่ใช่รวมเข้าไปในทุนประกันโครงสร้าง)
กฎข้อสอง: ทุนประกันต่ำกว่าความเป็นจริง = จ่ายตามสัดส่วน ไม่ใช่จ่ายเต็ม
หลักการนี้เรียกว่า Average Clause (เฉลี่ยความเสียหาย) และเป็นเงื่อนไขมาตรฐานในกรมธรรม์อัคคีภัยแทบทุกฉบับ ตัวอย่างตัวเลขจริง:
- มูลค่าทรัพย์สินจริง (ต้นทุนก่อสร้างใหม่): 2,000,000 บาท
- ทุนประกันที่ตั้งไว้ (ต่ำกว่าความเป็นจริง): 1,000,000 บาท (คิดเป็น 50% ของมูลค่าจริง)
- เกิดเหตุไฟไหม้ สร้างความเสียหาย: 500,000 บาท
- เงินที่บริษัทประกันจ่ายจริง: 500,000 × 50% = 250,000 บาท เท่านั้น
- ส่วนต่างที่เจ้าของบ้านต้องรับผิดชอบเอง: 250,000 บาท
นี่คือเหตุผลที่มีกรณีจริงเกิดขึ้นบ่อย — บ้านไฟไหม้เสียหายทั้งหลัง แต่ทุนประกันถูกกำหนดไว้ตั้งแต่สิบกว่าปีก่อนตอนกู้บ้านครั้งแรกและไม่เคยปรับปรุงตามราคาก่อสร้างที่เปลี่ยนไป สุดท้ายได้เงินคืนน้อยกว่าที่คาดหวังไว้มาก ทางแก้คือทบทวนทุนประกันทุกครั้งที่ต่ออายุกรมธรรม์ (ทุก 1-3-5 ปีแล้วแต่ระยะสัญญา) ไม่ใช่ปล่อยตัวเลขเดิมไว้ตลอดอายุบ้าน
ตารางเทียบเบี้ยประกันจริงจากตลาด
| แผน/บริษัท | เบี้ยเริ่มต้น | ความคุ้มครองหลัก | จุดเด่น |
|---|---|---|---|
| อัคคีภัยมาตรฐาน (ทั่วไป) | ~1,000 บาท/ปี ต่อทุนประกัน 1 ล้านบาท (~0.1%) | ไฟไหม้ ฟ้าผ่า ระเบิด ภัยจากน้ำในบ้าน | ธนาคารส่วนใหญ่ยอมรับ ซื้อแยกจากธนาคารได้ |
| เมืองไทยประกันภัย "อยู่ดีมีสุข" | 900 บาท/ปี | ไฟไหม้ น้ำท่วม โจรกรรม ภัยธรรมชาติ | ค่าไฟฟ้าลัดวงจรสูงสุด 200,000 บาท/ปี ค่าที่พักชั่วคราว 1,000 บาท/วัน |
| แผนประกันบ้านออนไลน์ (นายหน้า) | 999 บาท/ปี | ไฟไหม้ น้ำท่วม น้ำซึม โจรกรรมมีร่องรอย | สมัครออนไลน์ อนุมัติเร็ว เหมาะคอนโด/ทาวน์เฮาส์ |
| อัคคีภัย 3 ปี (จ่ายครั้งเดียว) | 2,750 บาท/3 ปี (ทุนประกัน 1 ล้านบาท) | เท่ากับแผนรายปี | ประหยัดกว่าจ่ายรายปี 3 ครั้ง (1,100×3=3,300) อยู่ 550 บาท |
ราคาและเงื่อนไขข้างต้นเป็นตัวอย่างสำหรับให้เห็นระดับราคาในตลาด ณ ช่วงที่เขียนบทความ แต่ละบริษัทมีแผนย่อยหลายระดับและเงื่อนไขต่างกันในรายละเอียด ควรขอใบเสนอราคาจริงอย่างน้อย 2-3 เจ้าก่อนตัดสินใจ
ใครต้องทำประกันบ้าง และใครทำแบบไหนถึงจะเหมาะ
ผ่อนบ้านกับธนาคารอยู่ — บังคับมีประกันอัคคีภัย ธนาคารกำหนดให้ต้องมีกรมธรรม์อัคคีภัยคุ้มครองวงเงินกู้ตลอดอายุสัญญา แต่ ไม่ได้บังคับว่าต้องซื้อกับธนาคารเท่านั้น — ปีแรกมักซื้อผ่านธนาคารเพราะสะดวกตอนปิดสัญญา แต่ปีต่ออายุสามารถเทียบราคากับบริษัทหรือนายหน้าเจ้าอื่นได้ ขอเพียงระบุชื่อธนาคารเป็นผู้รับผลประโยชน์ร่วม (loss payee) สำหรับยอดหนี้คงเหลือในกรมธรรม์ให้ถูกต้อง
ซื้อบ้านด้วยเงินสด ไม่มีหนี้ธนาคาร — ไม่บังคับแต่แนะนำอย่างยิ่ง ไม่มีกฎหมายบังคับ แต่ความเสี่ยงจากไฟไหม้หรือน้ำท่วมไม่ได้หายไปเพียงเพราะไม่มีหนี้ เบี้ยหลักร้อยถึงหลักพันบาทต่อปีเทียบกับความเสียหายที่อาจเป็นหลักล้าน คุ้มค่าที่จะทำไว้
เช่าบ้านหรือคอนโดอยู่ — ควรทำประกันคุ้มครองทรัพย์สินส่วนตัวและความรับผิด ตึกคอนโดส่วนใหญ่มีประกันอัคคีภัยของนิติบุคคลอาคารชุดอยู่แล้ว แต่ คุ้มครองเฉพาะโครงสร้างอาคารส่วนกลางเท่านั้น ไม่รวมเฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า หรือของตกแต่งภายในห้องที่เป็นของผู้เช่าหรือเจ้าของห้องเอง และถ้าเกิดน้ำรั่วจากห้องคุณไหลลงไปสร้างความเสียหายให้ห้องชั้นล่าง คุณต้องรับผิดชอบส่วนนั้นเอง ประกันภัยบ้านสำหรับผู้เช่าราคาไม่แพงจึงคุ้มครองสองจุดบอดนี้โดยเฉพาะ
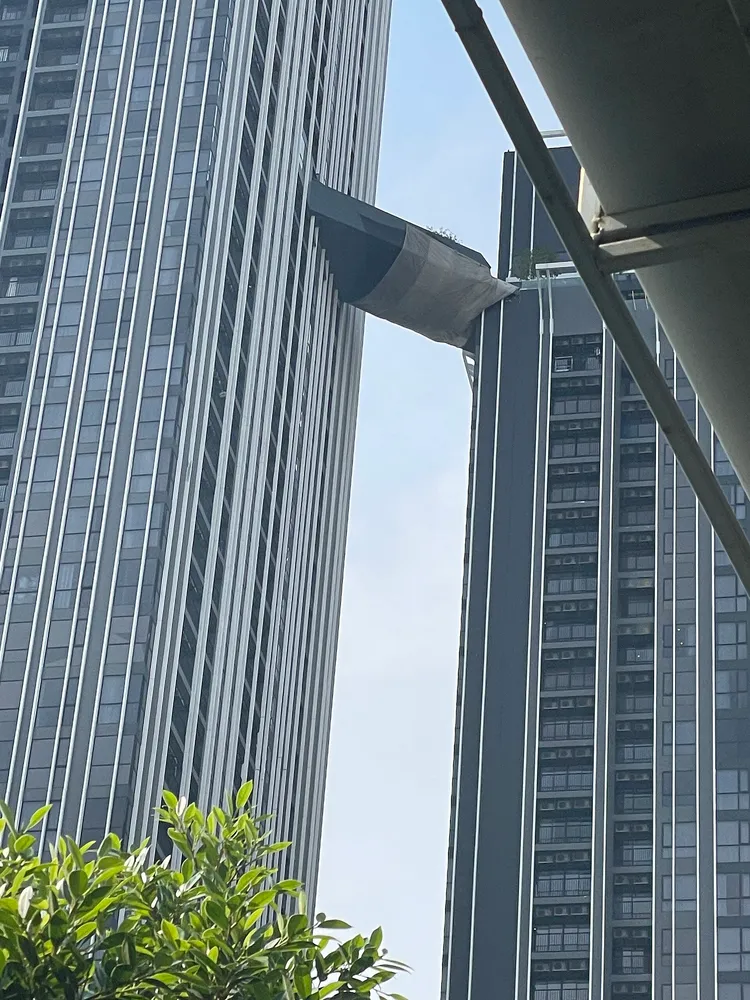 Park Origin Thonglor's skybridge after the 2025 earthquake by Chainwit — CC BY 4.0 via Wikimedia Commons
ภาพด้านบนคือความเสียหายจริงที่เกิดกับสกายบริดจ์ของคอนโดแห่งหนึ่งย่านทองหล่อ จากแผ่นดินไหวเดือนมีนาคม 2568 ที่ส่งแรงสั่นสะเทือนมาถึงกรุงเทพฯ และสร้างความเสียหายให้อาคารสูงหลายแห่งทั่วเมือง — เป็นตัวอย่างที่ชัดว่า "ภัยธรรมชาติ" ไม่ได้จำกัดอยู่แค่น้ำท่วม และอาคารสูงกลางเมืองก็ไม่ได้ปลอดภัยจากความเสี่ยงนี้เสมอไป
ลดหย่อนภาษีได้ไหม — ความเข้าใจผิดที่พบบ่อย
คำตอบตรง ๆ คือ ไม่ได้ ประกันวินาศภัยอย่างประกันอัคคีภัยหรือประกันภัยบ้านไม่อยู่ในรายการเบี้ยประกันที่นำไปลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามประมวลรัษฎากร ต่างจากประกันชีวิตและประกันสุขภาพที่ลดหย่อนได้ตามเงื่อนไขเฉพาะ
สิ่งที่คนมักสับสนคือ MRTA (ประกันชีวิตคุ้มครองวงเงินสินเชื่อบ้าน) ซึ่งธนาคารมักเชิญชวนให้ทำพร้อมกับสินเชื่อบ้าน MRTA เป็น ประกันชีวิต ไม่ใช่ประกันทรัพย์สิน และลดหย่อนภาษีได้จริงตามที่จ่ายจริง สูงสุด 100,000 บาทต่อปี แต่เพดานนี้ รวมอยู่ในกลุ่มเดียวกับประกันชีวิตและประกันสุขภาพทั่วไป ไม่ใช่เพดานแยกต่างหาก และต้องมีระยะเวลาคุ้มครองอย่างน้อย 10 ปีกับบริษัทประกันที่มีใบอนุญาตในไทยจึงจะใช้สิทธิ์ได้
อยากรู้ว่าใช้สิทธิ์ลดหย่อนกลุ่มประกันชีวิต-สุขภาพเต็มเพดาน 100,000 บาทแล้วหรือยัง และมีรายการลดหย่อนอื่นเหลืออยู่อีกเท่าไหร่ ลองคำนวณภาษีจริงของคุณได้ที่ เครื่องคำนวณภาษีเงินได้บุคคลธรรมดา ของเรา หรืออ่านสรุปรายการลดหย่อนภาษีทั้งหมดได้ที่ รวมรายการลดหย่อนภาษี 2569
ขั้นตอนเคลมประกันบ้าน เมื่อเกิดเหตุจริง
- แจ้งเหตุทันที ผ่านสายด่วนบริษัทประกันหรือตัวแทน/นายหน้าที่ซื้อกรมธรรม์ไว้ — ยิ่งแจ้งเร็ว เจ้าหน้าที่สำรวจภัยยิ่งเข้าประเมินได้เร็ว
- ถ่ายรูป/วิดีโอหลักฐานความเสียหายก่อนเคลื่อนย้ายสิ่งของ เพื่อเป็นหลักฐานประกอบการประเมิน ถ้าจำเป็นต้องเคลื่อนย้ายเพื่อความปลอดภัยก็ถ่ายรูปให้ครบก่อน
- แจ้งความไว้เป็นหลักฐาน โดยเฉพาะกรณีโจรกรรมหรือเหตุที่ต้องมีการสอบสวนสาเหตุ (เช่น ไฟไหม้ที่ยังไม่ทราบต้นเหตุ)
- รอเจ้าหน้าที่สำรวจภัย (surveyor) เข้าประเมินความเสียหาย สำหรับความเสียหายหนัก เช่น ไฟไหม้ทั้งหลังหรือโครงสร้างทรุด ขั้นตอนนี้อาจใช้เวลาหลายวัน
- เตรียมเอกสาร — กรมธรรม์ประกันภัย บัตรประชาชน ทะเบียนบ้าน ภาพถ่ายความเสียหาย และใบแจ้งความ (ถ้ามี)
- เจรจาค่าสินไหมทดแทนและรับเงิน หลังสรุปตัวเลขความเสียหายแล้ว เงินมักโอนเข้าบัญชีธนาคารตามที่แจ้งไว้
ข้อผิดพลาดที่คนทำบ่อยที่สุด
- ตั้งทุนประกันไว้ครั้งเดียวตอนกู้บ้านแล้วไม่เคยปรับปรุงอีกเลย — ราคาค่าก่อสร้างเปลี่ยนไปทุกปี ทุนประกันที่เคยพอดีเมื่อสิบปีก่อนอาจต่ำกว่าความเป็นจริงไปมากแล้ว และจะโดน Average Clause หักสัดส่วนตอนเคลม
- คิดว่ากรมธรรม์อัคคีภัยพื้นฐานคุ้มครองน้ำท่วมโดยอัตโนมัติ — ต้องเช็กว่ามี rider ภัยธรรมชาติเพิ่มหรือยัง และเพดานจ่ายของ rider นั้นเพียงพอหรือไม่ (มักต่ำกว่าทุนประกันหลักมาก)
- ต่ออายุกับธนาคารเดิมทุกปีโดยไม่เคยเทียบราคาที่อื่น — ทั้งที่สามารถซื้อจากบริษัทหรือนายหน้าเจ้าอื่นได้ตราบใดที่ระบุธนาคารเป็นผู้รับผลประโยชน์ร่วมถูกต้อง การเทียบราคา 2-3 เจ้าอาจประหยัดได้หลายร้อยถึงหลักพันบาทต่อปี
- เจ้าของห้องคอนโดคิดว่านิติบุคคลคุ้มครองทุกอย่างในห้องแล้ว — นิติบุคคลคุ้มครองแค่โครงสร้างอาคารส่วนกลาง ของในห้องเป็นความรับผิดชอบของเจ้าของ/ผู้เช่าเอง
- เข้าใจผิดว่าประกันภัยพิบัติแห่งชาติฟรีคุ้มครองครบแล้ว — คุ้มครองแค่โครงสร้างบ้านสูงสุด 100,000 บาท ไม่รวมของใช้ภายในบ้านเลย
สรุป: เลือกแบบไหนให้เหมาะกับสถานการณ์ของตัวเอง
- ผ่อนบ้านอยู่ → มีประกันอัคคีภัยพื้นฐานอยู่แล้วตามเงื่อนไขธนาคาร แต่ควรตรวจสอบว่าทุนประกันตรงกับมูลค่าก่อสร้างปัจจุบันหรือไม่ และพิจารณาซื้อ rider ภัยธรรมชาติเพิ่มถ้าอยู่ในพื้นที่เสี่ยงน้ำท่วม
- ซื้อบ้านด้วยเงินสด ไม่มีหนี้ → ไม่บังคับ แต่ประกันภัยบ้านแบบครบวงจรเริ่มต้นไม่ถึงพันบาทต่อปี คุ้มค่าเมื่อเทียบกับความเสียหายที่อาจเกิดขึ้น
- เช่าบ้าน/คอนโดอยู่ → พิจารณาประกันคุ้มครองทรัพย์สินส่วนตัวและความรับผิดต่อบุคคลภายนอกราคาประหยัด เพราะนิติบุคคลไม่คุ้มครองของในห้องให้
- ทุกกรณี → ทบทวนทุนประกันทุกครั้งที่ต่ออายุกรมธรรม์ และอย่าลืมว่าประกันภัยพิบัติแห่งชาติฟรีจากรัฐเป็นแค่ "ตาข่ายนิรภัยชั้นแรก" ไม่ใช่ความคุ้มครองทั้งหมดที่ควรมี
แหล่งอ้างอิง
- กรมป้องกันและบรรเทาสาธารณภัย (ปภ.) — รายงานสถานการณ์อุทกภัย 2569
- thansettakij.com — รายงานสถานการณ์น้ำท่วม 3 ตุลาคม 2569
- noon.in.th — เปรียบเทียบประกันอัคคีภัยกับประกันภัยเจ้าบ้าน
- ttib.co.th — คำถามที่พบบ่อยเรื่องประกันอัคคีภัยกับสินเชื่อบ้าน
- allianz.co.th — วิธีคำนวณทุนประกันบ้านและคอนโด
- muangthaiinsurance.com — รายละเอียดแผนประกันภัยบ้าน "อยู่ดีมีสุข"
- tqm.co.th — ประกันอัคคีภัย/ประกันบ้านสำหรับผู้เช่าและผู้ไม่ใช่เจ้าของบ้าน
- blog.ghbank.co.th — เงื่อนไขการลดหย่อนภาษีของ MRTA
คำถามที่พบบ่อย
- มีประกันภัยพิบัติแห่งชาติ (ฟรีจากรัฐ) แล้ว ยังจำเป็นต้องซื้อประกันบ้านเอกชนเพิ่มไหม?
- ส่วนใหญ่ยังจำเป็นอยู่ ประกันภัยพิบัติแห่งชาติคุ้มครองเฉพาะ "ตัวโครงสร้างบ้าน" เช่น ผนัง พื้น หลังคา สูงสุด 100,000 บาทต่อครั้ง และจ่ายตามความเสียหายจริงซึ่งอาจน้อยกว่านั้นมาก ไม่ครอบคลุมเฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า ของใช้ส่วนตัว หรือกรณีโจรกรรม ถ้าบ้านมีของมีค่าหรือยังผ่อนธนาคารอยู่ (ซึ่งธนาคารบังคับให้มีประกันอัคคีภัยคุ้มครองวงเงินกู้อยู่แล้ว) ประกันเอกชนจึงยังเป็นชั้นคุ้มครองที่จำเป็น ไม่ใช่ของซ้ำซ้อน
- ประกันอัคคีภัยที่ธนาคารให้ทำตอนกู้บ้าน คุ้มครองน้ำท่วมด้วยหรือเปล่า?
- ไม่แน่นอน ต้องเช็กเงื่อนไขกรมธรรม์ของตัวเอง เพราะกรมธรรม์อัคคีภัยที่อยู่อาศัยมาตรฐานส่วนใหญ่คุ้มครองไฟไหม้ ฟ้าผ่า ระเบิด และภัยจากน้ำบางประเภท (เช่น ท่อน้ำแตก) แต่ "ไม่รวมน้ำท่วม" ไว้ในความคุ้มครองพื้นฐาน ต้องซื้อความคุ้มครองภัยธรรมชาติเพิ่มเติม (เรียกว่า rider หรือภัยเพิ่มพิเศษ) ซึ่งมักมีเพดานจ่ายแยกต่างหากที่ต่ำกว่าทุนประกันหลักมาก (บางกรมธรรม์จำกัดไว้เพียง 20,000 บาทต่อปี) ควรอ่านตารางความคุ้มครองในกรมธรรม์ หรือโทรถามบริษัทให้ชัดเจนก่อนน้ำท่วมมาถึง
- ต้องซื้อประกันอัคคีภัยกับธนาคารที่เราไปกู้เงินเท่านั้นหรือเปล่า?
- ไม่จำเป็น กฎหมายไม่ได้บังคับให้ต้องซื้อกับธนาคารเจ้าของสินเชื่อ ธนาคารกำหนดแค่ว่าต้องมีกรมธรรม์อัคคีภัยคุ้มครองวงเงินกู้ตลอดอายุสัญญา และระบุให้ธนาคารเป็นผู้รับประโยชน์ร่วม (loss payee) สำหรับยอดหนี้คงเหลือ ปีแรกส่วนใหญ่มักซื้อผ่านธนาคารเพราะสะดวกตอนปิดสัญญากู้ แต่ปีต่ออายุสามารถเทียบราคาและซื้อจากบริษัทประกันหรือนายหน้าเจ้าอื่นได้ ขอแค่แจ้งชื่อธนาคารเป็นผู้รับผลประโยชน์ร่วมในกรมธรรม์ให้ถูกต้อง
- เช่าคอนโดหรือบ้านอยู่ ไม่ได้เป็นเจ้าของ ต้องทำประกันเองไหม?
- ควรทำ แม้ไม่ใช่เจ้าของบ้านก็ซื้อประกันคุ้มครองทรัพย์สินส่วนตัวและความรับผิดต่อบุคคลภายนอกได้ ประเด็นสำคัญคือตึกคอนโดส่วนใหญ่มีประกันอัคคีภัยของนิติบุคคลอาคารชุดคุ้มครองเฉพาะ "โครงสร้างอาคารส่วนกลาง" เท่านั้น ไม่ครอบคลุมเฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า หรือของตกแต่งภายในห้องที่เป็นของผู้เช่าหรือเจ้าของห้อง และถ้าเกิดเหตุน้ำรั่วจากห้องคุณไหลลงไปสร้างความเสียหายให้ห้องข้างล่าง ก็ต้องรับผิดชอบเอง ประกันภัยบ้านสำหรับผู้เช่า/คอนโดจึงคุ้มครองสองเรื่องนี้โดยเฉพาะ
- ประกันบ้านหรือประกันอัคคีภัยนำไปลดหย่อนภาษีได้ไหม?
- ไม่ได้ ประกันวินาศภัยอย่างประกันอัคคีภัยหรือประกันภัยบ้านไม่อยู่ในรายการเบี้ยประกันที่ลดหย่อนภาษีเงินได้บุคคลธรรมดาตามประมวลรัษฎากร ต่างจากประกันชีวิตและประกันสุขภาพที่ลดหย่อนได้ สิ่งที่ใกล้เคียงและลดหย่อนได้จริงคือ MRTA (ประกันชีวิตคุ้มครองวงเงินสินเชื่อบ้าน ไม่ใช่ประกันทรัพย์สิน) ซึ่งนับรวมอยู่ในเพดาน 100,000 บาทเดียวกับประกันชีวิต-สุขภาพทั่วไป ลองคำนวณภาษีจริงของคุณและดูว่าใช้สิทธิ์ลดหย่อนกลุ่มนี้เต็มเพดานหรือยังได้ที่เครื่องคำนวณภาษีเงินได้ของเรา
- ทุนประกันบ้านควรตั้งเท่าไหร่ คิดรวมราคาที่ดินด้วยหรือเปล่า?
- ไม่ต้องรวมที่ดิน เพราะที่ดินไม่มีวันไหม้หรือถูกทำลายจากอัคคีภัย ทุนประกันที่ถูกต้องคำนวณจาก "ต้นทุนก่อสร้างใหม่" คือราคาค่าก่อสร้างต่อตารางเมตร (ขึ้นกับวัสดุและคุณภาพ ทั่วไปอยู่ราว 12,000–20,000 บาท/ตร.ม.) คูณด้วยพื้นที่ใช้สอยทั้งหมด เช่น บ้าน 200 ตร.ม. ราคาก่อสร้าง 15,000 บาท/ตร.ม. ทุนประกันควรตั้งไว้ที่ 3,000,000 บาท แล้วค่อยบวกมูลค่าเฟอร์นิเจอร์/ของใช้แยกต่างหากถ้าต้องการคุ้มครองส่วนนั้นด้วย ทุนประกันที่ต่ำกว่าความเป็นจริงคือสาเหตุอันดับหนึ่งที่คนเคลมประกันแล้ว "ได้เงินไม่เต็ม" ตามที่คาดหวัง
บทความที่เกี่ยวข้อง
ประกันภัยพิบัติแห่งชาติ 2569 คุ้มครองบ้านฟรี 30 ล้านครัวเรือน
ประกันภัยพิบัติแห่งชาติ คุ้มครองฟรี 30 ล้านครัวเรือน เริ่ม 1 ต.ค. 2569 น้ำท่วม-วาตภัย-แผ่นดินไหว สูงสุด 100,000 บาท เช็กสิทธิ์ เคลมยังไง ต่างจากเงินเยียวยา
สินเชื่อบ้าน 2026: กู้ยังไงให้ผ่าน ผ่อนเท่าไหร่ไหว ฉบับเข้าใจง่าย
คู่มือสินเชื่อบ้าน 2026 เทียบดอกเบี้ยแต่ละธนาคาร วิธีคำนวณผ่อนไหวไหมด้วย DSR เกณฑ์ LTV ค่าธรรมเนียมโอน-จำนอง ลดหย่อนภาษีดอกเบี้ยบ้าน และโครงการรัฐ
ไทยช่วยไทยพลัส 60/40 เพิ่มเติม: ใครได้สิทธิ์ ลงทะเบียนยังไง ใช้ได้กี่บาท
สรุปไทยช่วยไทยพลัส (60/40) เพิ่มเติม เริ่ม 1 ต.ค. 2569 ใครมีสิทธิ์ วิธีลงทะเบียนผ่านเป๋าตัง คำนวณเงินช่วย 60/40 ซื้ออะไรได้-ไม่ได้ และวิธีระวังมิจฉาชีพ